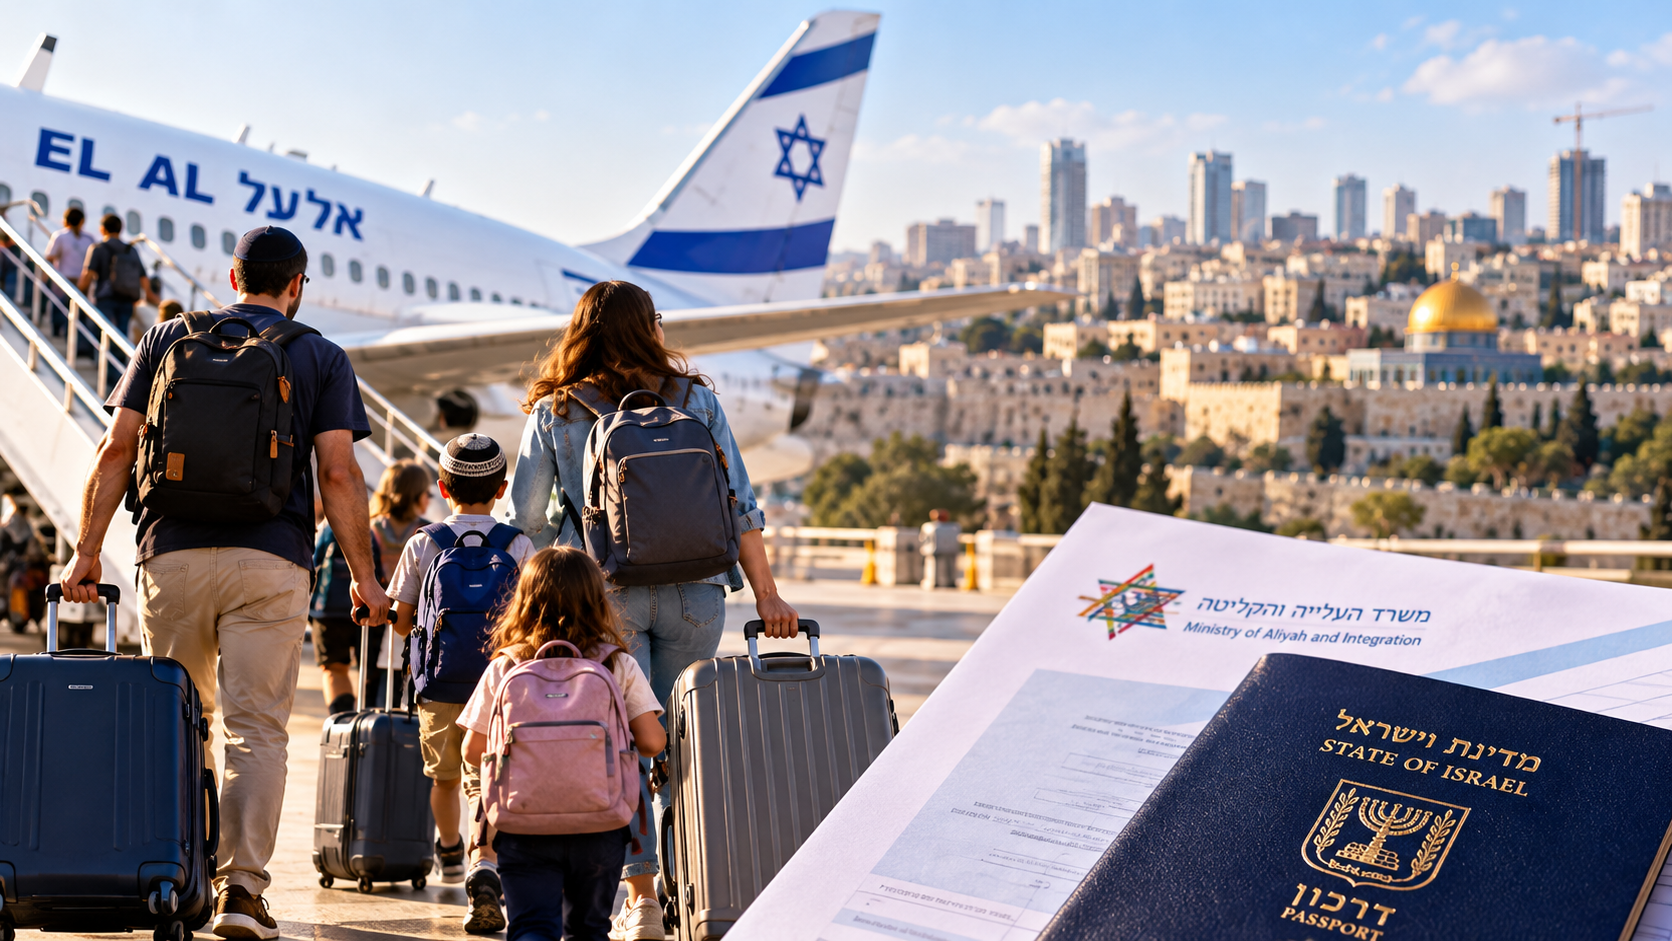
Depuis des années, la politique fiscale israélienne envers les olim et les résidents de retour reposait sur un principe simple : les revenus et actifs provenant d’Israël étaient imposables, tandis que les revenus étrangers bénéficiaient d’une exemption généreuse pendant dix ans, sans obligation de déclaration. Ce système relativement souple facilitait la relocation vers Israël en minimisant les complications administratives autour des richesses constituées à l’étranger. Mais 2026 marque un tournant décisif dans cette approche. Israël opère actuellement un changement stratégique qui devrait transformer le paysage fiscal pour ceux qui envisagent de faire aliyah.
Le gouvernement israélien introduit ce qu’il appelle une « nouvelle carotte » : une exonération fiscale limitée dans le temps pour certains revenus de source israélienne. Parallèlement, il supprime l’exemption de déclaration pour les revenus et actifs étrangers des personnes devenant résidents israéliens à partir du 1er janvier 2026. Cette évolution représente un changement de cap majeur, désormais orienté vers une politique plus ciblée : créer une incitation à s’installer en Israël et y travailler, tout en imposant une transparence complète sur les richesses offshore.
Cette « nouvelle carotte » prend la forme d’une ordonnance temporaire en vertu de la Loi pour l’encouragement de l’aliyah et du retour en Israël. Elle exonère certains revenus d’emploi, d’activité professionnelle et d’affaires générés en Israël pour les nouveaux olim et les résidents de retour qui deviennent résidents fiscaux israéliens entre le 5 novembre 2025 et le 31 décembre 2026. L’exonération annuelle de revenus est plafonnée : 600 000 shekels en 2026, un million de shekels en 2027 et 2028, 350 000 shekels en 2029, et 150 000 shekels en 2030. Cette structuration révèle clairement l’intention du législateur : encourager les professionnels à venir travailler en Israël pendant la période critique de consolidation de leur installation.
Cependant, respecter cette deadline implique bien plus que de soumettre une simple demande d’aliyah. L’éligibilité dépend de devenir un résident fiscal israélien authentique, ce qui signifie opérer un transfert réel de son centre de vie. Les autorités fiscales examineront minutieusement des facteurs concrets : le moment du déménagement, l’acquisition d’un domicile permanent, et le transfert effectif de la vie personnelle et familiale. Autrement dit, vous ne pouvez pas simuler une aliyah pour bénéficier de réductions fiscales. Israël souhaite des installations durables et sincères.
Il est important de souligner que cette « nouvelle carotte » ne constitue pas un congé fiscal pour les grandes fortunes. Elle est plafonnée, temporaire, et elle vise les revenus actifs générés en Israël. Elle intéressera principalement les professionnels de la classe moyenne supérieure : ingénieurs en high-tech, médecins, scientifiques, et autres travailleurs qualifiés qui construisent leurs carrières et leurs vies en Israël. Elle n’est pas destinée aux individus très fortunés dont les revenus proviennent principalement d’investissements israéliens, de dividendes, de plus-values ou d’autres sources passives.
Prenons un exemple concret : Jack est un professionnel londonien qui gagne 250 000 livres sterling par an et paye des impôts en Royaume-Uni, jusqu’à 45%. En faisant aliyah avant la fin de 2026 et en fournissant ses services depuis un ordinateur portable en Israël, il pourrait théoriquement échapper à cette fiscalité élevée en 2027 et 2028, à condition que les conditions applicables soient remplies. Pour un professionnel du secteur technologique ou de la santé, cette perspective représente une économie financière substantielle sur deux années critiques de relocalisation.
Néanmoins, l’accès à ce bénéfice comporte une condition fondamentale : la présence physique. Les candidats doivent être présents en Israël au minimum 75 jours par an au cours des années 2027 et 2028. Faute de quoi, l’impôt israélien qu’ils ont évité devient soudainement exigible. Cette clause garantit que le dispositif ne devient pas une simple optimisation fiscale pour les travailleurs nomades, mais bien une incitation à s’établir réellement en Israël.
Il convient de rappeler que, malgré ces nouveautés, le socle de la politique fiscale d’immigration israélienne reste inchangé : l’exemption décennale sur les revenus et actifs de source étrangère, incluant les dividendes étrangers, les plus-values et les intérêts. Pour les individus à très hauts revenus disposant de portefeuilles globaux, de trusts familiaux ou de participations dans des entreprises étrangères, cette exemption demeure le pivot central de l’argumentaire financier pour s’installer en Israël.
Toutefois, cette protection sera modifiée pour les nouveaux résidents à compter de 2026. Dorénavant, ces derniers devront déclarer leurs actifs et revenus étrangers aux autorités fiscales, marquant un tournant vers davantage de transparence. Cette exigence de déclaration complète s’accompagne de la nouvelle carotte temporelle, créant ainsi un équilibre : encourager l’installation et le travail actif en Israël, tout en garantissant la conformité fiscale globale.
Pour ceux qui envisagent sérieusement de faire aliyah au cours des mois à venir, cette fenêtre temporelle représente une opportunité concrète à ne pas laisser passer. Les conditions sont claires, les délais sont définis, et les gains potentiels sont significatifs, particulièrement pour les professionnels du secteur technologique, de la santé et des services aux entreprises. L’important est de consulter un expert fiscal dès maintenant pour s’assurer que votre situation spécifique vous permet de bénéficier pleinement de ces nouveaux mécanismes avant leur fermeture programmée.
[signoff]